穎崴(6515)是台灣的半導體測試介面廠,主要做「測試座(Socket)」和「探針卡(Probe Card)」,用來檢查晶片在出貨前是否正常運作。 它的客戶以北美 AI 晶片業者為主,2026 年前四個月有 68% 營收來自 HPC 與 AI 應用,7 奈米以下先進製程占 89%,所以常被歸類為「AI 測試概念股」。
穎崴股本只有約 3.64 億元,在外流通約 3,648 萬股,但 2026 年前三季每股賺 66.85 元,所以股價動輒數千元。2026 年 4 月下旬曾衝上 11,490 元、被稱為「股后」,之後一路回落,11 月 6 日盤中跌停到 3,260 元,11 月 9 日收在 3,495 元。
2026 年 11 月最新重點:
- 10 月營收 11.06 億元,月減 11.51%、年增 62.62%;1 至 10 月累計 121.66 億元,年增 93%,已超過去年全年。
- 第三季 EPS 28.55 元,單季營收 45.56 億元、毛利率 41%,營收與獲利都創新高;前三季 EPS 66.85 元。
- FactSet 11 月 7 日調查:10 位分析師的 2026 年 EPS 預估中位數 91.34 元、2027 年 185.45 元,預估目標價 8,175 元。
本文為資訊整理,不構成任何投資建議。股價與財報數字以公開資訊觀測站及證交所公告為準。
穎崴做什麼的?一句話:幫 AI 晶片做「健康檢查」的工具
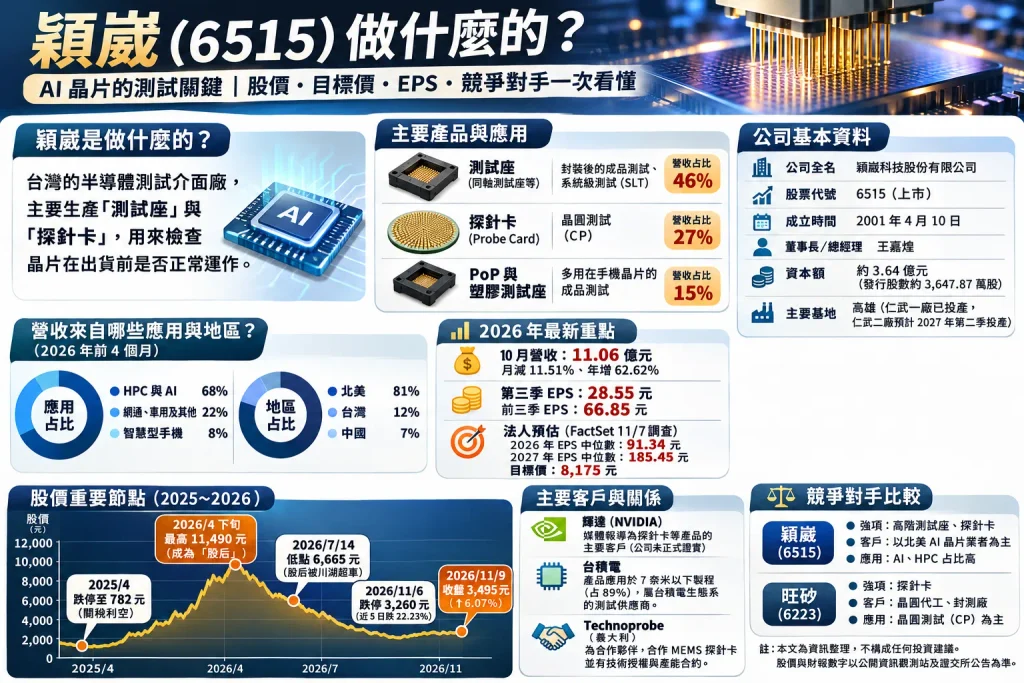
一顆晶片從晶圓到出貨,中間要經過好幾道測試。穎崴做的就是測試時「接觸晶片、把訊號導進導出」的關鍵零件:
| 產品 | 白話解釋 | 用在哪個階段 | 2026 年前 4 月營收占比 |
|---|---|---|---|
| 同軸測試座(Coaxial Socket) | 封裝好的晶片放進去測試的「插座」,可處理高頻、高速、高腳數訊號 | 封裝後的成品測試(Final Test)、系統級測試(SLT) | 46% |
| 探針卡(Probe Card) | 用極細的探針扎在晶圓上,晶片還沒切割前先測 | 晶圓測試(CP) | 27%(以 MEMS 探針卡為主) |
| PoP 與塑膠測試座 | 單價較低的一般測試座,多用在手機晶片 | 成品測試 | 15% |
資料來源:富果整理 2026 年 5 月 26 日法說會。其餘為彈簧針、溫控模組等,鉅亨網公司資料列出的主要業務為「半導體測試介面、精密彈簧針、探針卡、溫控模組」。
AI 晶片的腳位越來越多、功耗越來越高、單顆越來越貴,測試座與探針卡就要跟著升級,而且屬於耗材,晶片量產越多,消耗越多。這是市場看好穎崴的核心邏輯。
穎崴科技公司基本資料
| 項目 | 內容 |
|---|---|
| 公司全名 | 穎崴科技股份有限公司 |
| 股票代號 | 6515(上市) |
| 成立時間 | 2001 年 4 月 10 日 |
| 董事長兼總經理 | 王嘉煌 |
| 資本額 | 約 3.64 億元(發行股數約 3,647.87 萬股) |
| 主要生產基地 | 高雄(仁武一廠 2026 年 4 月投產,自建的仁武二廠預計 2027 年第二季投產) |
| 2025 年營收/EPS | 78.57 億元/46.93 元 |
| 2025 年度現金股利 | 每股 50 元(掛牌以來最高) |
6515穎崴股價走勢圖
穎崴營收來自哪些應用和地區?
根據 2026 年前四個月的法說會資料:
| 分類 | 項目 | 占比 |
|---|---|---|
| 應用 | HPC 與 AI | 68% |
| 應用 | 網通、車用及其他 | 22% |
| 應用 | 智慧型手機 | 8% |
| 地區 | 北美 | 81% |
| 地區 | 台灣 | 12% |
| 地區 | 中國 | 7% |
穎崴主要客戶是誰?和台積電、輝達有關係嗎?
穎崴沒有公開點名客戶,但法說會資料顯示客戶以北美 AI 晶片業者與雲端服務供應商(CSP)相關客戶為主,北美營收占比達 81%。 客戶集中度也高:前二大客戶合計約占營收 40%,前三大合計超過 50%。
- 輝達(NVIDIA):媒體報導穎崴供應輝達的產品以探針卡為主,另有同軸測試座與溫控設備。這是媒體與法人的說法,公司未正式證實。
- 台積電:常有人搜尋「穎崴台積電」。穎崴的產品有 89% 用在 7 奈米以下製程,這些晶片大多由台積電代工,所以穎崴是台積電先進製程「生態系」裡的測試供應商。但穎崴的直接客戶主要是晶片設計公司與封測廠,不是台積電的子公司,也不是台積電轉投資。
- Technoprobe(義大利):不是客戶,而是合作夥伴。穎崴與 Technoprobe 合作 MEMS 探針卡兩三年,並簽有技術授權與產能保障合約。
想了解 AI 半導體類股怎麼連動,可參考費城半導體指數;同樣受惠 AI 伺服器的台股,也可以看金像電(2368)。
穎崴股價為什麼這麼高?「股后」怎麼來的?
穎崴股價高,主要是「股本小、獲利高」: 全公司只有約 3,648 萬股,2026 年前三季稅後淨利約 24 億元,攤到每股就是 66.85 元。市場再給 AI 成長股較高的本益比,股價自然到千元、萬元等級。
穎崴 2026 年 4 月下旬股價衝破萬元,最高到 11,490 元,被市場稱為「股后」;7 月股價回落後,被川湖(2059)超車,失去股后位置。
穎崴歷史股價重要節點(2025~2026)
| 時間 | 股價 | 事件 | 來源 |
|---|---|---|---|
| 2025 年 4 月 | 跌停至 782 元 | 美國對等關稅利空,測試介面族群一起跌停 | 自由時報 |
| 2026 年 4 月下旬 | 最高 11,490 元 | 突破萬元,成為「股后」 | ETtoday |
| 2026 年 7 月 14 日 | 盤中低點 6,665 元 | 距高點跌約 42%,股后被川湖超車 | ETtoday |
| 2026 年 10 月上旬 | 5 字頭 | 9 月營收月減、毛利率下滑,股價腰斬 | 經濟日報 |
| 2026 年 11 月 6 日 | 盤中跌停 3,260 元 | 近 5 日跌 22.23%,同期大盤跌 10.34% | 鉅亨網 |
| 2026 年 11 月 9 日 | 收盤 3,495 元 | 上漲 6.07%,市值約 1,275 億元 | 鉅亨網 |
穎崴今日股價與即時走勢,可到 Yahoo 股市 或 證交所 查詢;歷史股價與 K 線可用 Goodinfo 查。
穎崴為什麼跌?從 11,490 元跌到 3 千多元的 5 個原因
穎崴營收年年創新高,股價卻從高點跌掉約 7 成,主要是市場對「獲利成長能否撐住高本益比」的疑慮,加上 11 月台股全面重挫。 綜合媒體報導,原因可以整理成五點:
- 毛利率下滑:第二季毛利率 38.33%,低於第一季的 43.01% 與去年同期的 48.97%。公司說明是產品組合、AI/HPC 高階測試座新產能調配,以及 MEMS 探針卡產能建置的影響。
- 低毛利產品比重拉高:與 Technoprobe 合作的 MEMS 探針卡毛利低於自家產品,出貨占比越高,整體毛利率越會被稀釋。高盛 7 月因此下修獲利預估,目標價從 15,000 元調降到 13,000 元。
- 月營收轉弱:9 月營收 12.50 億元、月減 26.69%,10 月 11.06 億元、再月減 11.51%,市場擔心第四季營收季減。
- 法人調降目標價、投信賣超:野村下修 EPS 預估並把目標價調到 8,250 元;投信在 10 月 8 日前已連續 17 個交易日賣超,累計約 2,224 張。FactSet 調查的目標價也從 8,575 元一路降到 8,175 元。
- 11 月台股重挫:截至 11 月 6 日,加權指數 5 日跌 10.34%,高價 AI 股首當其衝,穎崴同期跌 22.23%。
為什麼營收創新高,股價還會跌? 股價反映的是「對未來的預期」。當市場原本預期毛利率更高、成長更快,實際數字即使創新高,只要低於預期,股價仍可能下修。高價股一張動輒數百萬元,籌碼也較集中在法人手上,賣壓出現時跌幅常比大盤大。
穎崴營收與 EPS:2026 年最新財報整理
穎崴季度財報(2026 年)
| 項目 | 第一季 | 第二季 | 第三季 | 前三季累計 |
|---|---|---|---|---|
| 營收 | — | — | 45.56 億元(季增 29.32%、年增 152.55%) | 110.60 億元(年增 96.67%) |
| 毛利率 | 43.01% | 38.33% | 41% | — |
| 稅後淨利 | — | — | 10.34 億元(季增 53.87%) | 約 24.0 億元(年增 102.14%) |
| EPS | — | — | 28.55 元 | 66.85 元 |
資料來源:財訊快報、中時新聞網、經濟日報。前三季 EPS 66.85 元已超過 2025 年全年的 46.93 元;第三季營收已連續六季創單季新高(經濟日報)。
穎崴月營收(2026 年)
| 月份 | 營收 | 月增率 | 年增率 |
|---|---|---|---|
| 4 月 | 9.89 億元 | -19.01% | 50.51% |
| 6 月 | 14.6 億元 | — | 288.3% |
| 9 月 | 12.50 億元 | -26.69% | — |
| 10 月 | 11.06 億元 | -11.51% | 62.62% |
| 1~10 月累計 | 121.66 億元 | — | 93% |
10 月營收為什麼月減? 公司說明主要是連假縮短出貨天數,以及配合客戶專案調整;公司預期 AI、ASIC、GPU、CPU 相關應用陸續開案,有望抵銷季節性因素。不過 10 月營收低於第三季月平均(約 15.2 億元),第四季能否持平第三季,是接下來最重要的觀察點。
穎崴目標價:法人怎麼看?
目前法人目標價多在 8,000 元以上,明顯高於 11 月 9 日收盤的 3,495 元,但目標價持續往下修,且外資報告多發布在股價大跌之前。
| 機構 | 日期 | 目標價 | 備註 | 來源 |
|---|---|---|---|---|
| 高盛 | 2026 年 5 月 | 15,000 元 | 買進,看好產能擴張能見度到 2030 年 | 科技新報 |
| 摩根士丹利 | 2026 年 5 月 | 12,000 元 | 第一季財報後力挺 | 科技新報 |
| 高盛 | 2026 年 7 月 | 13,000 元 | 因 MEMS 探針卡稀釋毛利下修 | 科技新報 |
| 野村 | 2026 年 10 月 | 8,250 元 | 下修今明年 EPS,維持買進 | 經濟日報 |
| FactSet 綜合 (10 位分析師) | 2026 年 11 月 7 日 | 8,175 元 | 2026 年 EPS 中位數 91.34 元、2027 年 185.45 元 | 鉅亨網 |
穎崴合理價怎麼算? 常見做法是「預估 EPS × 本益比」。以 11 月 9 日收盤 3,495 元計算,對應 FactSet 2026 年 EPS 中位數 91.34 元約 38 倍本益比,對應 2027 年 185.45 元約 19 倍。
2027 年 EPS 預估是今年的兩倍,能否實現,取決於新產能(仁武二廠、探針自製產能)能否如期開出、毛利率能否回升。目標價是法人的推估,不是保證,而且會隨財報與股價大幅調整。
穎崴競爭對手有哪些?
穎崴在測試座市場的主要競爭對手是日本、韓國與美國廠商,在探針卡市場則和旺矽、精測同場競爭。
| 市場 | 主要競爭對手 |
|---|---|
| 測試座(Socket) | Yamaichi(日)、ISC(韓)、LEENO(韓)、Yokowo(日)、Smiths Interconnect(美)、Enplas(日)、Cohu(美) |
| 探針卡(Probe Card) | FormFactor(美)、Technoprobe(義,同時是穎崴合作夥伴)、Micronics Japan(MJC,日)、旺矽(6223)、中華精測(6510) |
| 台股測試介面同業 | 旺矽(6223)、中華精測(6510)、雍智科技(6683) |
穎崴 vs 旺矽比較:誰比較好?
「穎崴旺矽比較」是熱門搜尋。兩家都是 AI 測試介面股,但測的位置不同:旺矽主攻晶圓階段的探針卡,穎崴主攻封裝後的測試座。
| 比較項目 | 穎崴(6515) | 旺矽(6223) |
|---|---|---|
| 主力產品 | 同軸測試座為主,探針卡為輔 | 探針卡為主(2025 年占 72.2%),另有測試設備 |
| 測試位置 | 封裝後(成品測試、系統級測試) | 晶圓階段(切割前) |
| 2025 年營收 | 78.57 億元 | 133.71 億元 |
| 2025 年毛利率 | 45.26% | 55.55% |
| 2025 年 EPS | 46.93 元 | 33.49 元 |
| 2026 年毛利率趨勢 | 第二季 38.33%、第三季回升到 41% | 第一季 59.4%、第二季 58.37%、 |
| 主要風險 | 客戶集中、MEMS 合作產品稀釋毛利 | 客戶集中、新客戶放量進度 |
怎麼看兩者差異? 旺矽的毛利率較高,代表探針卡本業的定價能力較強;穎崴的 EPS 較高,是因為股本較小。兩者都高度依賴 AI 晶片客戶,股價也常一起漲跌。2025 年 4 月關稅利空時,穎崴、旺矽、雍智就曾同日跌停。
穎崴可以買嗎?先看這 4 個重點
穎崴能不能買,沒有標準答案,要看你的資金、風險承受度和投資期間。 以下是公開資料中最常被法人與市場討論的觀察點:
- 第四季營收能否守住:10 月營收月減,若 11、12 月沒有回升,第四季營收可能季減,影響市場對成長的信心。
- 毛利率能否回到 43% 以上:第三季回升到 41%,但仍低於 2025 年的 45.26%。高階同軸測試座與 HyperSocket 的出貨比重是關鍵。
- 新產能進度:探針自製產能從 2026 年上半年每月約 600 萬針,目標 2027 年上半年 1,400 萬針;仁武二廠預計 2027 年第二季投產。2027 年 EPS 能否翻倍,取決於這些產能。
- 客戶集中風險:前三大客戶占營收逾五成,北美占 81%,只要大客戶調整訂單,營收就會明顯波動。
散戶怎麼買穎崴? 以 3,495 元計算,買一張(1,000 股)需要約 350 萬元。多數散戶會改用零股,一股約 3,500 元就能參與,交易規則可參考零股交易時間全攻略;想分散進場時點,可搭配定期定額 的概念。如果是剛開始投資,建議先讀股票入門,並確認交割帳戶有足夠資金,避免高價股下錯單造成違約交割。
穎崴股價單日漲跌停常見,不建議用當沖或借錢的方式操作高價股。當沖風險可參考 當沖交易。
穎崴常見問題 FAQ
穎崴是做什麼的?
穎崴是台灣的半導體測試介面廠,主要產品是同軸測試座與探針卡,用來測試 AI、GPU、HPC 等高階晶片。2026 年前四個月,HPC 與 AI 應用占營收 68%。
穎崴股價為什麼這麼高?
因為股本小、獲利高。穎崴只有約 3,648 萬股,2026 年前三季每股賺 66.85 元,加上市場給 AI 成長股較高本益比,股價曾在 2026 年 4 月衝到 11,490 元。
穎崴為什麼跌?
主要是毛利率從第一季 43.01% 降到第二季 38.33%、低毛利 MEMS 探針卡占比提高、9 月與 10 月營收連續月減、法人調降目標價,以及 2026 年 11 月台股全面重挫。
穎崴目標價多少?
FactSet 2026 年 11 月 7 日調查的預估目標價為 8,175 元,10 位分析師的 2026 年 EPS 預估中位數為 91.34 元。高盛 7 月目標價 13,000 元、野村 10 月 8,250 元。目標價會隨財報調整,僅供參考。
穎崴 EPS 多少?
2026 年第三季 EPS 28.55 元,前三季累計 66.85 元;2025 年全年 EPS 46.93 元。
穎崴的競爭對a手是誰?
測試座有 Yamaichi、ISC、LEENO、Cohu 等外商;探針卡有 FormFactor、Technoprobe、MJC;台股同業則是旺矽(6223)、中華精測(6510)、雍智(6683)。
穎崴和旺矽哪個好?
兩者定位不同:旺矽主攻晶圓探針卡,毛利率較高;穎崴主攻封裝後的測試座,EPS 較高。哪個比較適合,要看你偏好的產品線與風險,兩檔股價波動都很大。
穎崴還是股后嗎?
不是。穎崴 2026 年 4 月股價破萬成為股后,7 月股價回落後被川湖(2059)超車。
穎崴是台積電的子公司嗎?
不是。穎崴是獨立的上市公司,董事長為王嘉煌。它的產品多用在台積電代工的先進製程晶片測試,所以常和台積電供應鏈一起被討論。
免責聲明:本文內容僅為資訊整理與教育用途,不構成任何投資建議或買賣推薦。股票投資有風險,請自行判斷並承擔盈虧。