定期定額是跟證券商約好每月固定日期、固定金額,由券商自動買進股票或 ETF,證交所自 2017 年 1 月 16 日開放證券商辦理。
本篇整理證交所與元大、國泰、凱基、永豐金、富邦官網與公告,整理台股定期定額的扣款時間、手續費、長期試算,以及取消與扣款失敗的處理方式。
定期定額是什麼?
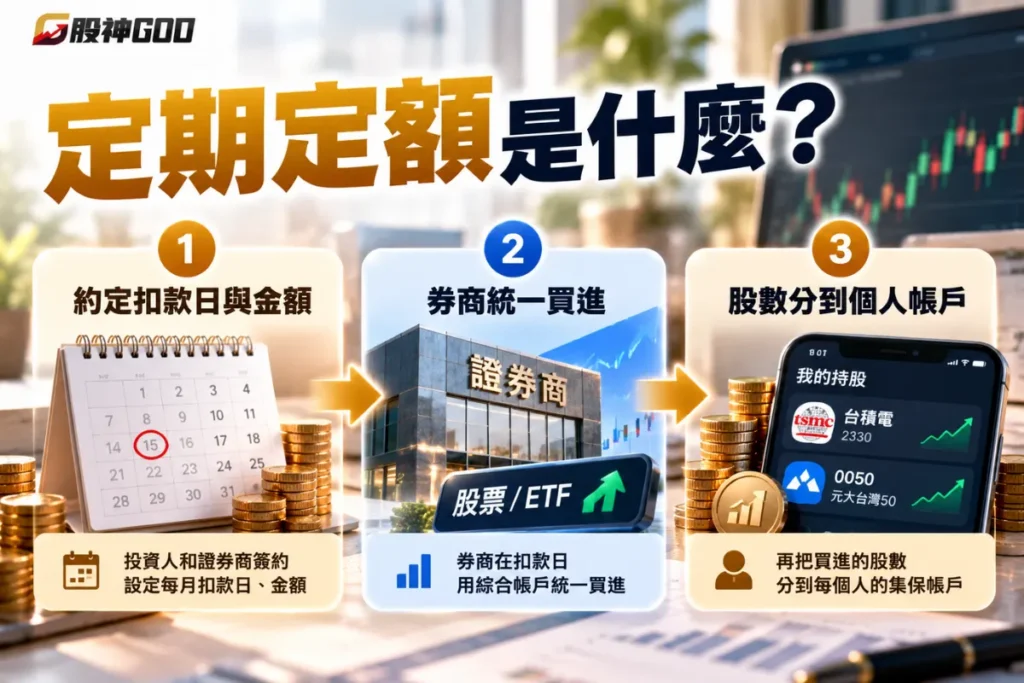
定期定額是投資人和證券商簽約,約定扣款日與金額,券商在當天用綜合帳戶統一買進,再把股數分到每個人的集保帳戶。
證交所 2026 年 10 月的證券商辦理定期定額業務資料列出 22 家證券商,最早一批在 2017 年 1 月 16 日開辦。
標的只限股票和 ETF,定期定額只是買進方式,兩種標的都適用,證交所明定不含槓桿型、反向型 ETF,可選清單由各券商自訂。
交易只能用普通、零股、盤後定價交易的現股買進,不能當沖、融資融券或借券賣出。
付款一律預收或預先圈存,券商收足款項才下單。
延伸閱讀:ETF 是什麼?3分鐘認識 ETF、定期定額與購買方式懶人包
定期定額的原理(平均成本怎麼來?)
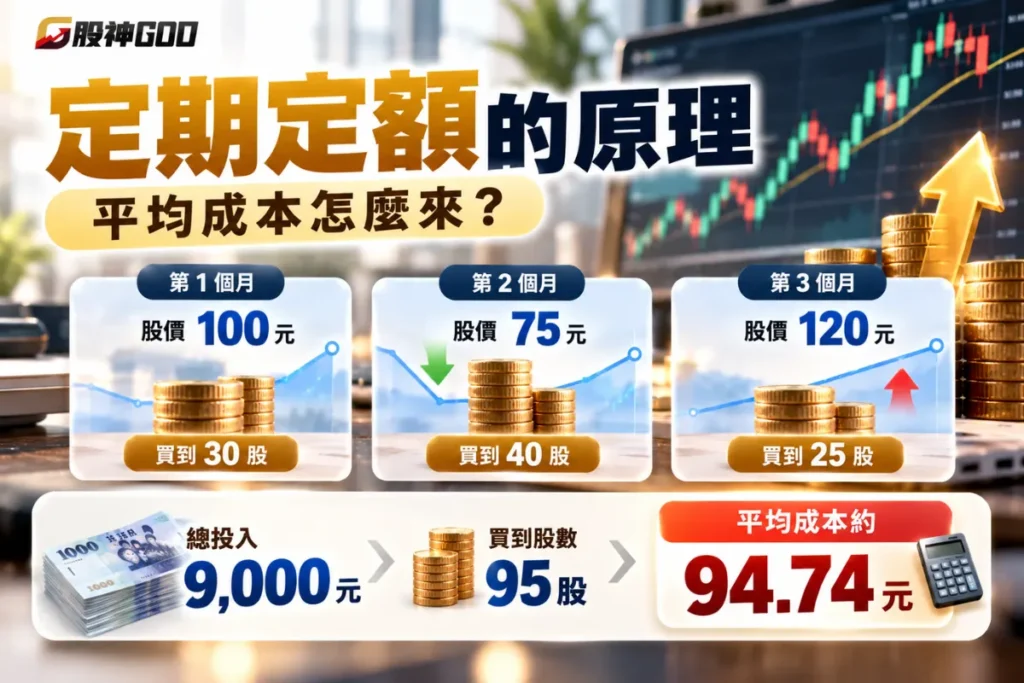
定期定額的原理:同一筆金額,價格低時買到的股數多、價格高時買到的股數少,長期下來平均成本會落在各期價格中間。
以下表格為虛構股價,每月投入 3,000 元,未計手續費。
| 月份 | 股價 | 投入金額 | 買到股數 |
|---|---|---|---|
| 第 1 個月 | 100 元 | 3,000 元 | 30 股 |
| 第 2 個月 | 75 元 | 3,000 元 | 40 股 |
| 第 3 個月 | 120 元 | 3,000 元 | 25 股 |
| 合計 | 3 個月平均股價 98.33 元 | 9,000 元 | 95 股 |
9,000 元買到 95 股,每股平均成本約 94.74 元,低於 3 個月的平均股價 98.33 元。
定期定額價格怎麼算?
定期定額試算範例:每期扣款 3,000 元、手續費 1 元,當天加權平均價 95 元,可以分到 31 股。成交金額 2,945 元加手續費共 2,946 元,剩下 54 元退回交割帳戶。
定期定額的成交價不能自己設定,而是券商當天在綜合帳戶分批買進後的加權平均價。
元大官網指出,定期定額的成交價格,是以當天綜合帳戶買進該股票的所有成交價格,依成交股數加權平均計算。
因為股數要分成整數股,實際成交金額通常略低於設定金額,沒用完的錢會退回交割帳戶。
定期定額優缺點一覽
定期定額的優點是自動執行、門檻低,缺點是不能自己出價。
| 優點 | 缺點 |
|---|---|
| 不用看盤,自動買進 | 不能自己出價 |
| 部分券商 100 元起 | 長期上漲時可能不如整筆投入 |
| 不必判斷高低點 | 標的持續下跌一樣會虧損 |
| 手續費多為每筆 1 元 | 優惠到期後成本可能變高 |
長期上漲時可能不如整筆投入,是因為分批買進時,部分資金較晚投入,少參與了前段的漲幅。
適合每月有固定收入、不想看盤的人;短期內要用錢、還沒有緊急預備金的人比較不適合。
證交所也提醒定期定額「不是獲利的保證」。
有人會在大跌時暫停扣款。暫停也代表少了低價時的那幾期,平均成本的效果會跟著變小;要不要暫停,還是看自己的資金狀況與標的本身有沒有變化。
定期定額什麼時候扣款、幾點扣款?
定期定額扣款時間依各家券商規定而不同,建議在扣款日前一天就先存好足夠的錢。
證交所範例為下午 3 點前,國泰證券則是晚上 11:59 前。券商會在約定扣款日買進股票,依證交所範例,實際交割扣款時間為成交後第 2 個營業日。
證交所官方建置的投資教育網站宅在家學習網教學以每月 6 日買進為例,流程如下。
| 日子 | 要做的事 |
|---|---|
| T-2(4 日) | 送出定期定額申請 |
| T-1(5 日 15:00 前) | 3,000 元存入交割帳戶,券商圈存 |
| T(6 日) | 券商買進並分配股數 |
| T+2(8 日) | 扣款交割,成交 2,950 元則退回 50 元 |
圈存是錢還在自己帳戶但被凍結,成交後才照實際金額扣款。
定期定額幾點扣款依券商而定,永豐金官網寫到小時。
以 6 日買進為例,5 日 17:00 前下單、6 日 08:00 圈存、17:30 扣款、22:00 股票入帳。
錯過下單截止時間,這筆會延到下個月 6 日才買。
定期定額設定教學 4 步驟
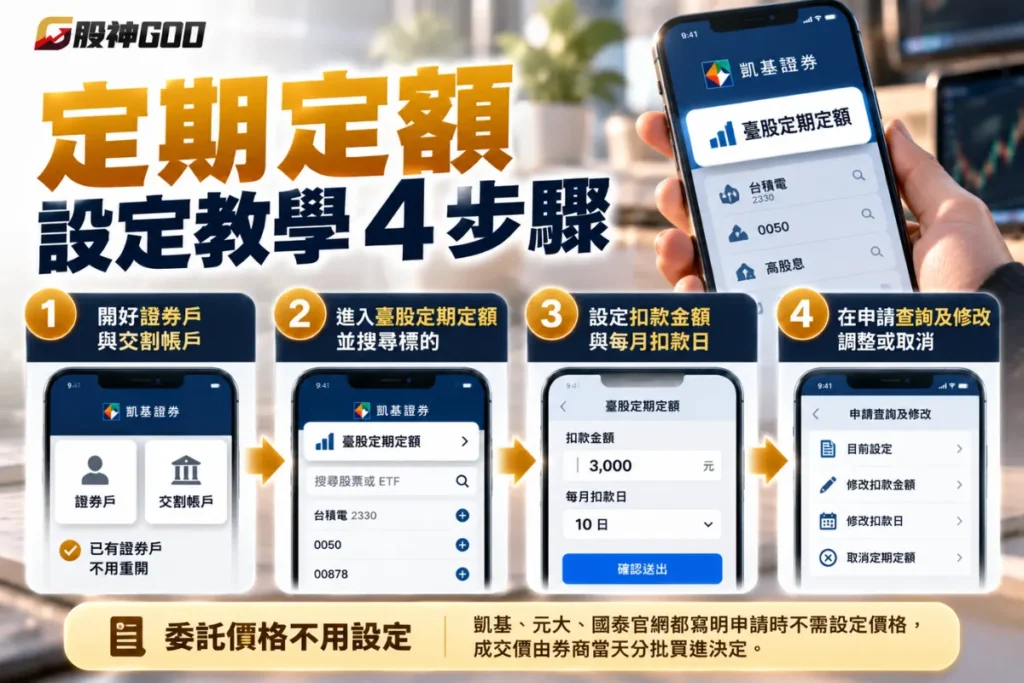
定期定額教學以凱基官網的 App 流程為例。
1. 開好證券戶與交割帳戶,已有證券戶不用重開。
2. 在 App 進入「臺股定期定額」,搜尋標的。
3. 設定每次扣款金額與每月扣款日,確認條款後送出。
4. 之後在「申請查詢及修改」頁面調整或取消。
委託價格不用設定,元大、國泰官網都指出申請時不需設定價格,成交價由券商當天分批買進決定。
定期定額遇到假日怎麼辦?
扣款日遇到休市,國泰、凱基、永豐金官網都寫明會順延到下一個交易日買進。
凱基與永豐金規定,約定 29、30、31 日但當月沒有這一天,當月就不扣款。
以 31 日為例,2、4、6、9、11 月都沒有 31 日,一年會有 5 個月不扣款。
定期定額幾號扣款最好?
各大券商沒有證明哪一天扣款最好;選發薪日後 2~3 天、1~28 日之間的日子,比較不會因餘額不足扣款失敗或整月沒扣。
國泰、凱基可約定多個扣款日,把同一筆金額拆成多天買,每筆各收 1 元手續費。
| 券商 | 最低金額 | 可選扣款日 | 申請截止 | 買進手續費 |
|---|---|---|---|---|
| 元大 | 每月 1,000 元 | 1~31 日每日 | 扣款日前一營業日 15:00 | 每筆 1 元,至 2026/12/31 |
| 國泰 | 每筆 100 元,百元級距 | 1~31 日,可選多日 | 扣款日前 2 日 | 每筆 1 元,至 2026/12/31 |
| 凱基 | 每標的 100 元,百元級距 | 1~31 日,可選多日 | 依 App 公告 | 2026 年每筆 1 元(依活動資格) |
| 永豐金 | 定額 100 元、定股 100 股 | 每月 9 天可選 | 扣款日前一日 17:00 | 每筆 1 元,至 2027/12/31 |
| 富邦 | 每筆 1,000 元,百元級距 | 每月任選 6 天 | 買進日前一交易日 16:30 | 依 App 公告 |
賣出時改依一般帳戶費率計算:凱基寫明電子交易並申請電子對帳單為 0.1425% 六折,永豐金寫明依一般證券手續費率。
表格以外的券商,例如統一證券有台股「定期存股」,但它是條件下單,買進價格與手續費算法跟上表不同,以其官網公告為準。
約定前打開券商 App 的定期定額頁面,確認申請截止與存款期限,就能避免當月沒扣到。
定期定額手續費怎麼算?
目前元大、國泰、凱基、永豐金的台股定期定額買進手續費都是每筆 1 元均一價,前三家優惠到 2026 年 12 月 31 日。
原始算法是成交金額乘上牌告費率 0.1425%。
凱基官網寫明定期定額買進適用牌告費率、沒有電子下單折扣,每筆不足 1 元以 1 元計。
1 元除以 0.1425% 約等於 702 元,每期扣款超過 702 元,均一價就比牌告費率便宜。
| 每期扣款 | 均一價手續費 | 占扣款比例 | 牌告 0.1425% 試算 |
|---|---|---|---|
| 100 元 | 1 元 | 1% | 0.14 元,以 1 元計 |
| 1,000 元 | 1 元 | 0.1% | 約 1.4 元 |
| 3,000 元 | 1 元 | 約 0.033% | 約 4.3 元 |
| 10,000 元 | 1 元 | 0.01% | 約 14.3 元 |
換成一整年看,每月扣 3,000 元、扣 12 次,均一價共 12 元,牌告費率粗估約 51 元。
買進時不用繳證交稅,證交稅只在賣出時課。
賣出時手續費與交易稅的算法,跟零股怎麼買的試算方式相同。
定期定額試算:每月 3,000 元放 10 年會累積多少?
定期定額計算方式:每月投入 ×〔(1+r)^月數-1〕÷ r,r 是年報酬率 ÷ 12,以月底投入計。
以下表格的報酬率是假設值,不代表任何標的的實際或預期報酬,也未扣手續費與稅。
| 每月投入 | 年數 | 投入本金 | 假設年報酬 3% | 假設年報酬 6% |
|---|---|---|---|---|
| 3,000 元 | 10 年 | 36 萬元 | 41.9 萬元 | 49.2 萬元 |
| 3,000 元 | 20 年 | 72 萬元 | 98.5 萬元 | 138.6 萬元 |
| 5,000 元 | 10 年 | 60 萬元 | 69.9 萬元 | 81.9 萬元 |
| 5,000 元 | 20 年 | 120 萬元 | 164.2 萬元 | 231.0 萬元 |
| 10,000 元 | 10 年 | 120 萬元 | 139.7 萬元 | 163.9 萬元 |
| 10,000 元 | 20 年 | 240 萬元 | 328.3 萬元 | 462.0 萬元 |
年數拉長後差距變大,是報酬持續滾入本金的複利效果;年報酬為 0% 時,累積金額就等於投入本金。
手續費優惠到期後怎麼算?
如果恢復牌告費率,每期 1,000 元只多約 0.4 元;每月扣款 1 萬元的人一年約 171 元,跟均一價的 12 元差距才比較明顯。
元大、國泰、凱基官網的優惠期限是 2026 年 12 月 31 日,永豐金常見問題頁寫到 2027 年 12 月 31 日,後續以各券商公告為準。
定期定額可以隨時取消嗎?
可以,凱基官網指出定期定額沒有契約期限,終止不收額外費用;各券商終止申請的截止時間不同。
國泰的申購、變更、終止都在 1 個交易日後生效,最晚要在扣款日前 2 天送出。
取消之後,已經買到的股票仍在自己的集保帳戶,不會被券商賣掉。
證交所規定經紀業務的股票以投資人名義登記在股東名冊,照樣能領股利、參加股東會。
想賣出要自己下單,證交所說明最快在成交後下一個營業日(T+1)就能賣出。
定期定額扣款失敗會違約交割嗎?
正常情況不會,證交所規定定期定額一律預收或預先圈存,錢不夠券商就不下單,結果是這一期沒買到。
連續失敗還是有代價。國泰規定餘額不足當天無法補扣,同一帳戶連續 3 次扣款失敗,會自動終止所有台股定期定額約定。
定期定額常見問題 FAQ
Q1:定期定額多少比較好?
沒有固定的「最佳金額」,建議先留足緊急預備金、繳清高利負債,再從每月收入中拿一筆不影響生活與現金流的金額持續投入。
Q2:定期定額的錢可以拿出來嗎?
可以。定期定額只是「固定時間扣款買進」的方式,並不會把錢鎖住;隨時可以停止扣款,並把已買到的基金贖回,或把股票/ETF 賣出換成現金。
Q3:定期定額存股是什麼意思?
定期定額存股是用定期定額長期累積股數,股票登記在自己名下,配息照領。元大有「股息再投入」功能,可以把配息再拿來投入,實際運作方式以元大公告為準。
結論
定期定額適合每月有固定收入、想長期累積股票或 ETF 的投資人。
透過固定時間、固定金額買進,不需要每天盯盤,也能降低一次投入時買在高點的風險,但無法避免市場下跌造成的虧損。
開始定期定額前,建議先比較各家券商的最低投資金額、扣款日期與手續費,並將扣款日安排在發薪日後,避免因帳戶餘額不足而扣款失敗。
免責聲明
本文內容僅供投資理財知識分享與資訊參考,不構成任何投資建議或買賣推薦。文中定期定額試算皆為假設情境,不代表實際投資績效或保證獲利。股票與 ETF 投資均有市場風險,投資人應依自身財務狀況、風險承受能力及投資目標審慎評估。各券商的扣款規則、手續費與優惠活動可能隨時調整,實際資訊請以證交所及各券商最新官方公告為準。
延伸閱讀
追蹤股神GOD,關鍵新聞一看就懂,每一篇都幫你整理該知道的財經關鍵。