2026 年 5 月報稅(114 年度)綜所稅免稅額每人 97,000 元,贈與稅每年 244 萬元、遺產稅 1,333 萬元,房地合一自住 400 萬元。
本文整理綜所稅免稅額怎麼算、2027 年 5 月報稅調高至 101,000 元,以及贈與稅、遺產稅、房地合一與入境行李 35,000 元等免稅額度。
免稅額是什麼?計算稅額前可先扣除的金額
免稅額是報綜合所得稅時,按申報戶內人數每人固定減除的金額。本人、配偶和符合條件的受扶養親屬,每人都能減除一份,不用提供單據。
扣除額則是按申報戶或實際支出減除的金額,分成標準扣除額、列舉扣除額和特別扣除額。標準扣除額與列舉扣除額只能二擇一,特別扣除額依身分與支出另外計算。
免稅額英文為 personal exemption。
依所得稅法第 17 條,免稅額、標準扣除額與薪資所得特別扣除額在消費者物價指數累計上漲達 3% 以上時調整,因此金額每隔幾年就會變動。
免稅額不只綜合所得稅有,贈與稅、遺產稅、房地合一與入境行李也各有免稅額度,計算單位與適用年度不同。
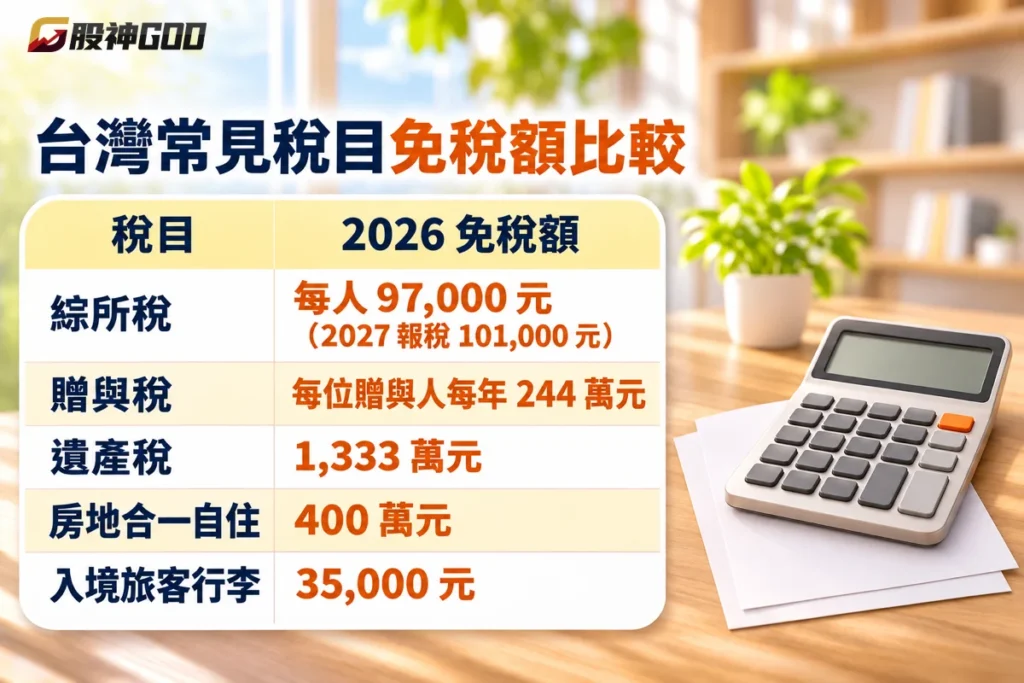
| 稅目 | 金額 | 計算單位 | 適用年度 |
|---|---|---|---|
| 綜所稅免稅額 | 2026 年 5 月報稅 97,000 元 | 每人 | 114 年度所得 |
| 綜所稅免稅額 | 2027 年 5 月報稅 101,000 元 | 每人 | 115 年度所得 |
| 贈與免稅額 | 244 萬元 | 每位贈與人每年 | 115 年發生之贈與 |
| 遺產稅免稅額 | 1,333 萬元 | 每位被繼承人 | 115 年發生之繼承 |
| 房地合一自住 | 課稅所得 400 萬元以下 | 每次交易,6 年內一次 | 105 年 1 月 1 日後取得 |
| 入境旅客自用及家用行李 | 35,000 元 | 每位入境旅客 | 現行規定 |
免稅額與扣除額有什麼差別?
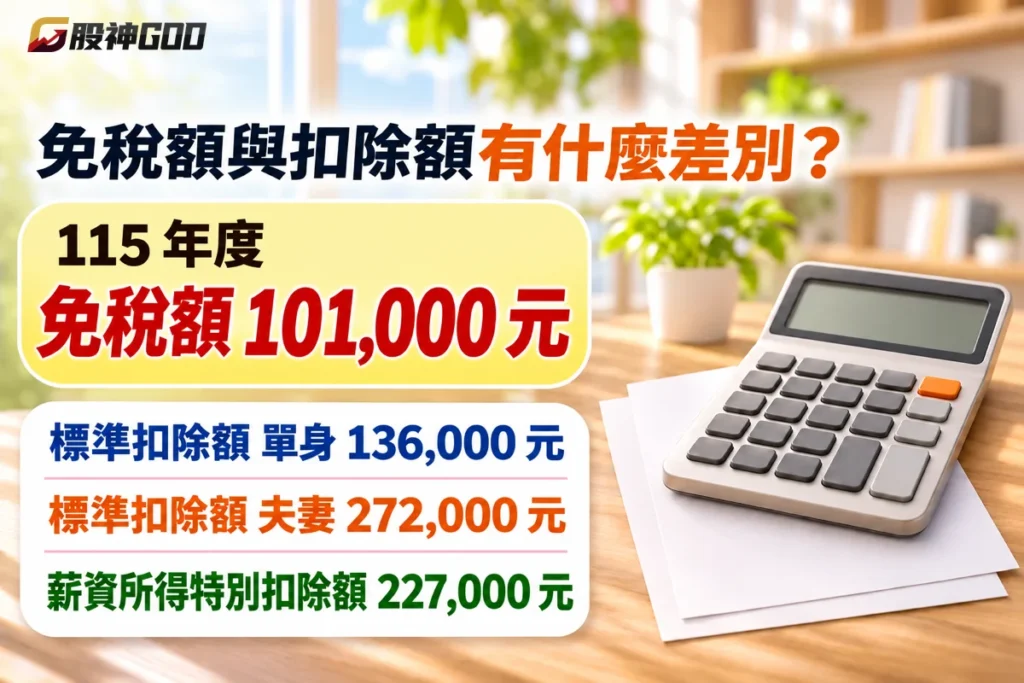
所得稅免稅額和扣除額都能從所得中減掉,差別在算法:免稅額按人頭算,扣除額看申報戶與支出。
- 免稅額:每人一份、金額固定,申報戶多一個人就多扣一份,不用單據;115 年度每人 101,000 元。
- 標準扣除額:整個申報戶一份,單身 136,000 元、有配偶 272,000 元,不用單據。
- 列舉扣除額:保險費、醫藥費、捐贈等實際支出,要附單據,跟標準扣除額只能二擇一。
- 特別扣除額:看身分另外加扣,例如有薪資收入的人可扣薪資所得特別扣除額 227,000 元。
所以同樣所得,家裡人口多的申報戶免稅額扣得多;支出多、單據齊的申報戶,則可以改用列舉扣除額。
免稅額、標準扣除額與薪資所得特別扣除額三者可以同時減除,列舉扣除額則是用來取代標準扣除額。
下表為 2027 年報稅適用的 115 年度金額,2026 年報稅(114 年度)的金額見下一節。
| 項目 | 怎麼扣 | 2027 年報稅金額(115 年度) |
|---|---|---|
| 免稅額 | 每人一份 | 101,000 元 |
| 標準扣除額 | 與列舉扣除額二擇一 | 單身 136,000 元、有配偶 272,000 元 |
| 薪資所得特別扣除額 | 每人以薪資收入為限 | 227,000 元 |
依財政部 115 年度公告,薪資所得特別扣除額以 227,000 元為限,薪資收入低於這個數字的人,只能扣到薪資收入的金額。
2026免稅額多少:114年免稅額與單身免稅額金額
2026 年 5 月報稅適用的是 114年免稅額,每人 97,000 元。
本人、配偶及直系尊親屬年滿 70 歲,免稅額增加 50%,114 年度為 145,500 元,115 年度為 151,500 元。
70 歲的判定以出生年計算,財政部節稅手冊指出,114 年度為民國 44 年(含)以前出生者。
單身免稅額只算本人一份,為 97,000 元;有配偶合併申報時,夫妻兩人合計 194,000 元。
| 114 年度項目 | 金額 |
|---|---|
| 免稅額(本人單身) | 97,000 元 |
| 70 歲以上免稅額 | 145,500 元 |
| 標準扣除額 | 單身 131,000 元、合併申報 262,000 元 |
| 身心障礙特別扣除額 | 每人 218,000 元 |
| 儲蓄投資特別扣除額 | 每戶 270,000 元 |
| 幼兒學前特別扣除額 | 第 1 名 150,000 元、第 2 名起 225,000 元 |
| 長期照顧特別扣除額 | 每人 180,000 元 |
| 租金支出特別扣除額 | 每戶 180,000 元 |
| 基本生活費 | 每人 213,000 元 |
金額依財政部臺北國稅局「免稅額及扣除額等」整理。免稅額 2025 年 5 月申報的則是 113 年度所得,適用金額以財政部當年度公告為準。
2027免稅額:115年度金額與116年度公告進度
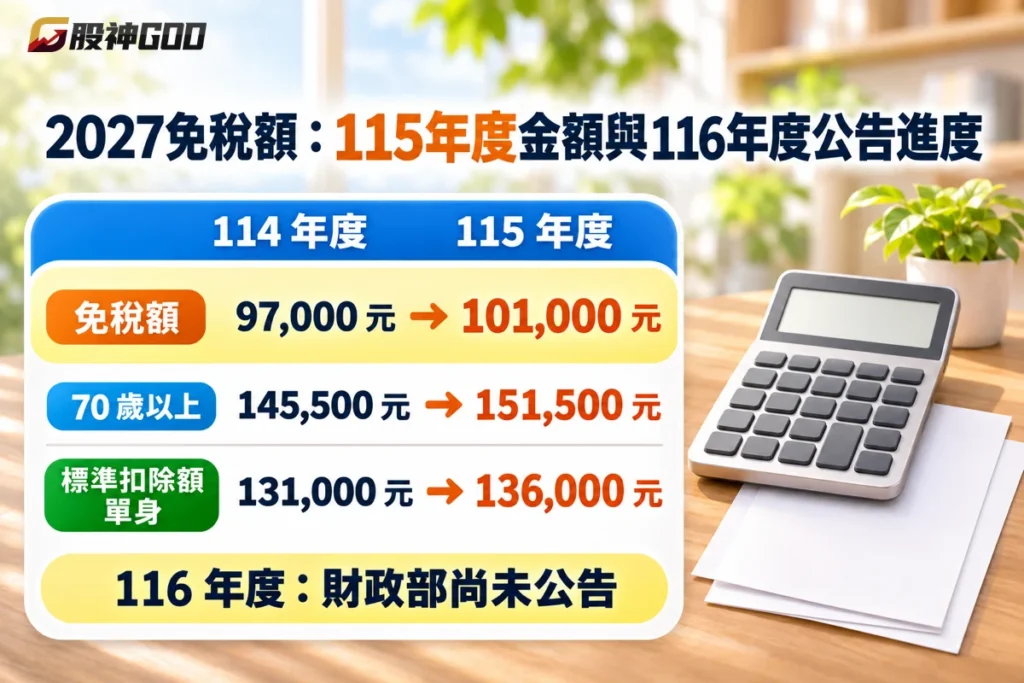
2027 年 5 月報稅申報 115 年度所得,免稅額調高為每人 101,000 元,70 歲以上為 151,500 元。
115 年度金額由財政部於 2025 年 11 月 27 日公告。
財政部指出,這次調整是因為消費者物價指數累計上漲 4.13%,已達 3% 的調整門檻,預估約 696 萬戶受益、減稅約 144 億元。
115 年度另一項變動是未成年子女免稅額。所得稅法第 17 條現行條文規定,未成年受納稅義務人扶養者,免稅額增加 50%,115 年度為 151,500 元。
依所得稅法第 126 條,這項 2026 年 8 月 21 日修正的條文自 2026 年 1 月 1 日施行。
2027 年 5 月申報 115 年度所得時,未成年子女即可適用加成後的免稅額。
| 年度 | 所得年 | 報稅時間 | 一般免稅額 | 70 歲以上 | 未成年子女 |
|---|---|---|---|---|---|
| 114 年度 | 2025 年 | 2026 年 5 月 | 97,000 元 | 145,500 元 | 97,000 元 |
| 115 年度 | 2026 年 | 2027 年 5 月 | 101,000 元 | 151,500 元 | 151,500 元 |
| 116 年度 | 2027 年 | 2028 年 5 月 | 尚未公告 | 尚未公告 | 尚未公告 |
116 年度的免稅額,截至 2026 年 11 月 20 日財政部尚未公告,往年多在 11 月底發布。
最新金額以財政部賦稅署重要公告為準。
免稅額怎麼算?薪資免稅額與扶養親屬試算
免稅額怎麼算:申報戶每人一份免稅額相加,115 年度一般每人 101,000 元,70 歲以上與未成年子女每人 151,500 元。
免稅額試算範例:單身上班族 115 年度薪資 60 萬元,減除免稅額 101,000 元、標準扣除額 136,000 元與薪資扣除額 227,000 元。
扣完後綜合所得淨額為 136,000 元,適用 5% 稅率,應納稅額為 6,800 元。
同樣條件下,免稅額、標準扣除額與薪資所得特別扣除額合計 464,000 元,全年薪資在這個金額以內,綜合所得淨額為 0。
基本生活費 114 年度每人 213,000 元,115 年度金額截至 2026 年 11 月 20 日尚未公告。
免稅額、標準扣除額與特別扣除額合計,低於基本生活費乘上申報人數時,差額可以再減除。
115 年度單身租屋自住者,可再減除租金支出特別扣除額上限 180,000 元;有利息、股利等其他所得,則要和薪資合併計算。
| 115 年度項目 | 金額或稅率 |
|---|---|
| 單身薪資免稅門檻 | 全年薪資 464,000 元以內 |
| 單身租屋自住免稅門檻 | 全年薪資 644,000 元以內 |
| 綜合所得淨額 610,000 元以下 | 5% |
| 綜合所得淨額 610,001 元至 1,380,000 元 | 12% |
實際應納稅額,可以在財政部電子申報繳稅服務網試算,申報時系統會依申報人數帶入免稅額。
免稅額申報表:薪資免稅額申報表怎麼填
依財政部表單名稱,上班族在公司填的是「薪資受領人免稅額申報表」,填寫本人、配偶與受扶養親屬人數,公司據此計算每月薪資的預扣稅額。
免稅額申報表一定要填嗎?這張表是給公司計算每月薪資預扣稅額用的,財政部沒有規定每位受薪人都一定要填,實際做法依公司人資要求。
這張表和每年 5 月申報綜合所得稅屬於不同程序,年度結算時,免稅額仍依實際申報的扶養人數計算。
最新版的薪資受領人免稅額申報表,財政部於 2024 年 12 月 23 日發布,可在財政部賦稅署查詢。
免稅額扶養親屬:同住父母與子女條件
115 年度符合條件的父母、祖父母與子女可以列報扶養;一般每人 101,000 元,70 歲以上及未成年子女為 151,500 元。
- 父母、祖父母:年滿 60 歲,或未滿 60 歲但無謀生能力,並受納稅義務人扶養;年滿 70 歲改用 70 歲以上免稅額。
- 子女:未成年,或已成年但因在校就學、身心障礙、無謀生能力受納稅義務人扶養,例如仍在讀大學的子女。
- 115 年度起的未成年子女:免稅額增加 50%,每名 151,500 元。
家庭試算範例:夫妻扶養 1 名未成年子女與 1 名 72 歲母親,115 年度免稅額合計 505,000 元。
夫妻兩人各 101,000 元,子女與母親則各適用加 50% 的 151,500 元。
同住父母要列報免稅額,判斷依據為年齡、謀生能力與受扶養事實;同一名親屬只能由一位納稅義務人列報。
兄弟姊妹重複申報同一位父母時,依財政部重複申報扶養直系尊親屬認定原則,國稅局按父母書面意思表示、協議、監護人、實際扶養的順序認定一人。
小提醒:兄弟姊妹要列報父母時,建議報稅前先協調由誰申報,避免重複列報被國稅局剔除。
贈與稅免稅額:每年244萬怎麼算與要申報嗎
贈與稅免稅額2026 為每位贈與人每年 244 萬元,適用 115 年(2026 年)發生的贈與案件,以每年 1 月 1 日至 12 月 31 日計算。
贈與稅免稅額對象是贈與人,不是受贈人;父親、母親各自為贈與人時,每人每年各有 244 萬元免稅額。
贈與稅免稅額以同一贈與人全年贈與總額計算,一年內贈與所有人的財產皆須合併,超過 244 萬元的部分才要課稅。
贈與稅試算範例:父親 2026 年贈與子女現金 300 萬元,扣除免稅額 244 萬元後,贈與淨額 56 萬元,適用 10% 稅率,贈與稅為 5.6 萬元。
這筆贈與超過免稅額,所以父親要申報贈與稅。
依遺產及贈與稅法第 20 條,以下財產不計入贈與總額,不會用掉每年 244 萬元的贈與免稅額:
- 配偶相互贈與:配偶相互贈與之財產。
- 子女婚嫁:父母於子女婚嫁時所贈與之財物,總金額不超過 100 萬元。
- 扶養費用:扶養義務人為受扶養人支付之生活費、教育費及醫藥費。
- 公益捐贈:捐贈政府、公立機構、公有事業或符合規定的財團法人。
- 農業用地:農業用地贈與繼承人,受贈後 5 年內須繼續作農業使用。
贈與稅免稅額要申報嗎,依一年內的贈與總額判斷:總額未超過免稅額,就不用申報。
依遺產及贈與稅法第 24 條,一年內贈與總額超過免稅額時,贈與人應於超過免稅額的贈與行為發生後 30 日內申報。
申報時應向贈與人戶籍所在地的稽徵機關辦理。115 年贈與稅免稅額級距與稅率如下:
| 贈與淨額 | 稅率 |
|---|---|
| 2,811 萬元以下 | 10% |
| 超過 2,811 萬元至 5,621 萬元 | 15% |
| 超過 5,621 萬元 | 20% |
小提醒:同一年分次贈與的人,建議自己記下每筆金額與日期,總額接近 244 萬元時再確認是否要申報。
遺產稅免稅額:1,333萬、扣除額與稅率
遺產稅免稅額2026 為 1,333 萬元,適用 115 年(2026 年)發生的繼承案件,金額依財政部 115 年發生之繼承或贈與案件公告。
遺產稅免稅額計算方式為遺產總額減除免稅額與各項扣除額,餘額為遺產淨額,再依稅率課稅。
2025 年(114 年)發生的繼承案件免稅額同為 1,333 萬元,財政部節稅手冊指出,111 年 1 月 1 日以後發生的繼承皆適用 1,333 萬元。
計算遺產稅免稅額時,房子、土地等不動產依遺產及贈與稅法第 10 條計價:土地以公告土地現值或評定標準價格為準,房屋以評定標準價格為準。
遺產稅扣除額依繼承人身分另計,115 年發生的繼承案件適用以下金額:
| 扣除項目 | 115 年金額 |
|---|---|
| 配偶扣除額 | 553 萬元 |
| 直系血親卑親屬扣除額 | 每人 56 萬元 |
| 父母扣除額 | 每人 138 萬元 |
| 重度以上身心障礙特別扣除額 | 每人 693 萬元 |
| 喪葬費扣除額 | 138 萬元 |
直系血親卑親屬未成年者,依遺產及贈與稅法第 17 條,另按距成年的年數加扣扣除額。
配偶依民法主張剩餘財產差額分配請求權時,依遺產及贈與稅法第 17 條之 1,可以申報自遺產總額中扣除。
遺產稅試算範例:被繼承人 2026 年過世,遺產 3,000 萬元,繼承人為配偶與 2 名成年子女,減除免稅額 1,333 萬元、配偶扣除額 553 萬元。
再減除子女每人 56 萬元與喪葬費 138 萬元後,遺產淨額為 864 萬元,適用 10% 稅率,遺產稅為 86.4 萬元。
| 遺產淨額 | 稅率 |
|---|---|
| 5,621 萬元以下 | 10% |
| 超過 5,621 萬元至 1 億 1,242 萬元 | 15% |
| 超過 1 億 1,242 萬元 | 20% |
依遺產及贈與稅法第 23 條,遺產稅應於被繼承人死亡之次日起算 6 個月內,向戶籍所在地稽徵機關申報。
2027遺產稅、贈與稅免稅額:會調高嗎?官方金額尚未公布
2027 年遺產稅、贈與稅免稅額可望調高:依遺贈稅法第 12 條之 1,物價指數累計上漲 10% 以上就要調整。
據今周刊以截至 2026 年 7 月的物價試算累計漲 11.49%,遺產稅免稅額可能調至約 1,486 萬元、贈與稅約 272 萬元。
遺產稅免稅額2027 與贈與稅免稅額116年的金額,由財政部於每年 12 月底前公告;截至 2026 年 11 月 20 日尚未公告,實際金額以財政部公告為準。
調整項目除了免稅額,也包括課稅級距、配偶與子女等扣除額及喪葬費扣除額。
贈與稅免稅額 2027 不管調不調,2026 年 12 月 31 日前發生的贈與都適用每年 244 萬元。
房地合一免稅額:自住400萬免稅條件與稅率
房地合一免稅額400萬是自住房地的優惠,依財政部稅務入口網,課稅所得 400 萬元以下免稅,超過部分按 10% 課稅。
所謂課稅所得,是指出售房地的獲利,而非售價:依所得稅法第 14 條之 4,以成交價額減除原始取得成本,與取得、改良及移轉支付的費用後餘額為所得額。
以下為本站試算:獲利 500 萬元且符合自住條件,超過 400 萬元的 100 萬元按 10% 課稅,稅額 10 萬元。
同樣獲利 500 萬元,不符合自住條件、持有 3 年時,500 萬元全數適用 35%,稅額 175 萬元。
適用自住優惠要同時符合以下條件:
- 設籍居住:個人或其配偶、未成年子女設有戶籍,並居住該房屋。
- 持有期間:持有並居住該房屋連續滿 6 年。
- 交易前 6 年:無出租、供營業或執行業務使用。
- 使用次數:6 年內以一次為限。
房地合一 2.0 免稅額沿用自住 400 萬元規定,適用 105 年 1 月 1 日以後取得的房地;不符合自住條件時,則依持有期間適用一般稅率。
| 持有期間 | 居住者個人稅率 |
|---|---|
| 2 年以內 | 45% |
| 超過 2 年未逾 5 年 | 35% |
| 超過 5 年未逾 10 年 | 20% |
| 超過 10 年 | 15% |
| 自住優惠 | 400 萬元以下免稅,超過部分 10% |
僅由直系尊親屬或成年子女設籍時,則不符合自住優惠的設籍條件,詳細說明可參考財政部房地合一自住優惠說明。
進口免稅額:入境旅客行李35,000元與郵包額度
進口免稅額分兩種:入境旅客自用及家用行李每人 35,000 元,郵包、快遞同批完稅價格 2,000 元以下免徵相關稅費。
入境旅客行李的免稅額依財政部關務署規定辦理,菸酒另有數量限制,超量須經紅線檯申報。
郵包、快遞同批進口貨物完稅價格 2,000 元以下,依關務署快遞貨物規定免徵關稅與海關代徵營業稅、貨物稅。
菸酒不適用低價免稅;同一納稅義務人半年內適用免稅放行逾 6 次,也不再適用,每年 1 月 1 日、7 月 1 日重新計算;免稅額進口規定以關務署公告為準。
免稅額常見問題 FAQ
Q1:2026 年個人免稅額是多少?
2026 年 5 月報稅(114 年度)免稅額每人 97,000 元;2026 年的所得到 2027 年 5 月申報,適用 101,000 元。
Q2:2026 年贈與稅免稅額是多少?
2026 年贈與稅免稅額為每位贈與人每年 244 萬元,適用 115 年發生的贈與案件。
Q3:父母一年可以贈與多少錢給子女?
父母各自為贈與人,每人每年 244 萬元,兩人加總 488 萬元(244 萬元×2)以內不用繳贈與稅;子女婚嫁時,另有總金額 100 萬元以內不計入贈與總額。
Q4:115年多少錢會課遺產稅?
只扣喪葬費時,115 年遺產超過 1,471 萬元開始課遺產稅;有配偶、子女等扣除額時門檻更高。 1,471 萬元為免稅額加喪葬費扣除額(1,333 萬元+138 萬元),減除後遺產淨額超過 0 元才課稅。
Q5:遺產3000萬要繳稅嗎?
以配偶加 2 名成年子女試算,遺產 3,000 萬元要繳遺產稅約 86.4 萬元。減除免稅額與扣除額後淨額為 864 萬元,實際稅額依繼承人與扣除額而定。
結論
報綜所稅的上班族與家庭,以及準備贈與、處理繼承或出售自住房者,都適合先掌握免稅額,因為 2026 年各稅目的免稅額度皆不同。
綜所稅免稅額按人頭計算,同一名親屬只能由一人列報;贈與稅一年內超過 244 萬元要在 30 日內申報,遺產稅則要在死亡次日起 6 個月內申報。
規劃贈與或報稅前,建議先確認適用年度:贈與和繼承看事情發生在哪一年,綜所稅看所得屬於哪一年,2027 年 5 月報稅用的是 115 年度金額。
延伸閱讀
追蹤股神GOD,關鍵新聞一看就懂,每一篇都幫你整理該知道的財經關鍵。